

光大环境:跨越周期拐点,盈利重回增长轨道的“二次创业”与战略重塑
01
财务表现
营收结构显著优化,建造收缩运营崛起
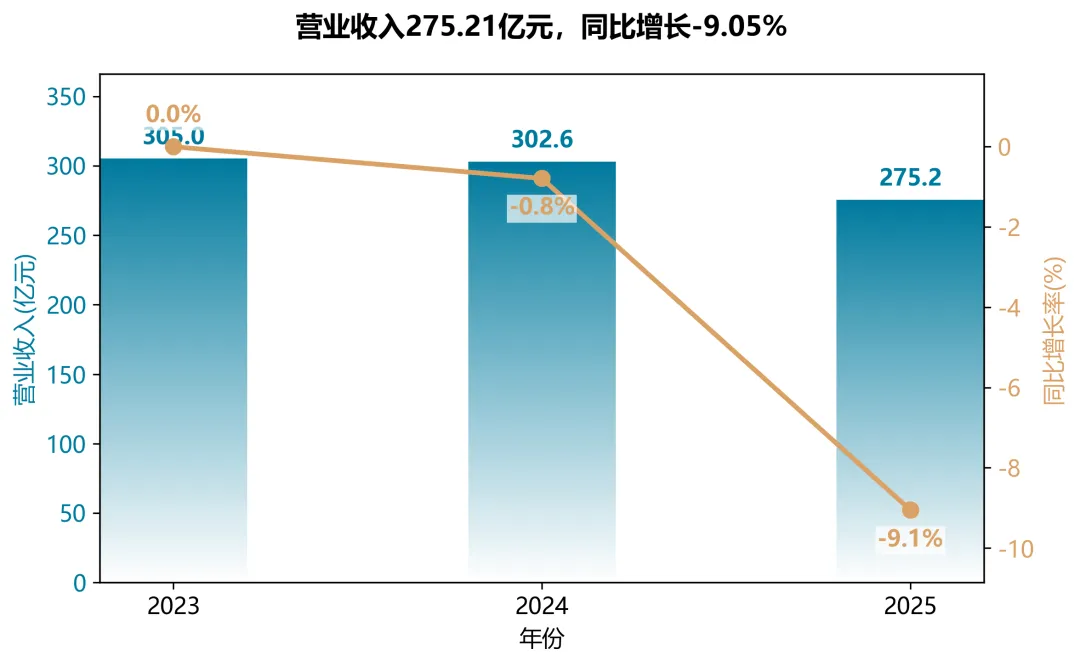
2025年总营收275.21亿元,同比下降9%,主要由传统建造服务收入(同比骤降53%)减少所致。但更具战略意义的是,运营服务收入达198.33亿元,同比增长2%,占总收入比重从65%跃升至72%。这标志着公司正从重资产、高周转的“建设驱动”模式,成功切换至以存量项目运营为核心,提供持续稳定现金流的“运营驱动”模式,内生增长韧性凸显。
盈利能力逆势反转,降本增效成果显著
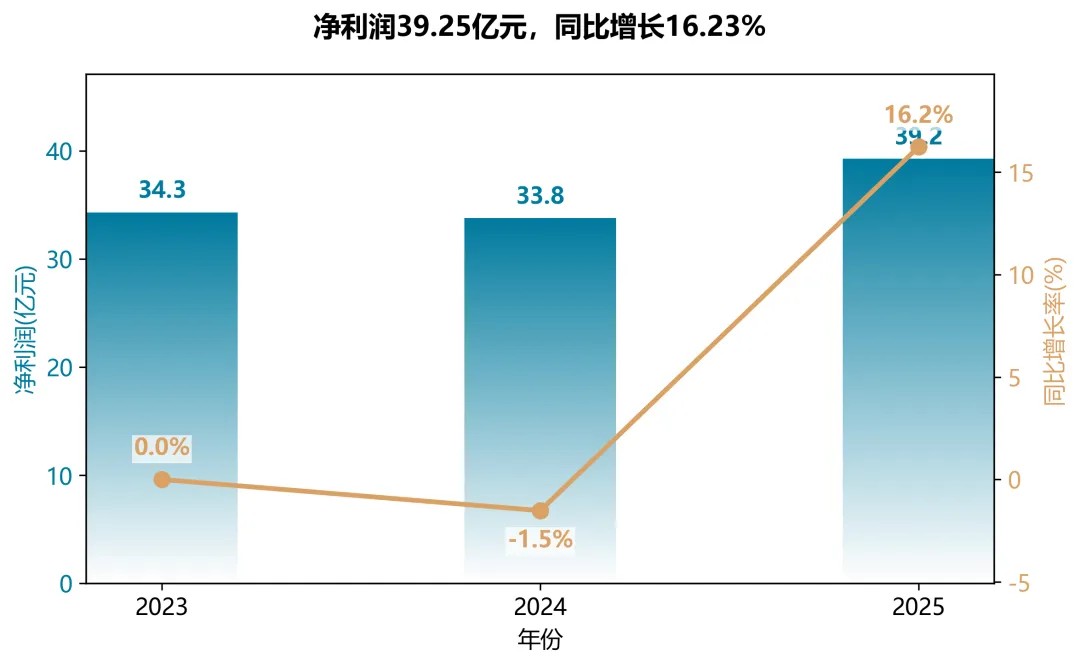
在营收下滑的背景下,净利润逆势大增16%至39.25亿元,扭转了此前连续三年的下滑趋势。核心驱动力在于:一是毛利率提升2.2个百分点至40.3%,体现了精细化管理对运营效率的改善;二是财务费用的有效压降,反映了公司优化债务结构、降低融资成本的努力已见实效。盈利质量提升,是公司高质量发展的核心体现。
资产结构持续优化,负债水平刷新新低
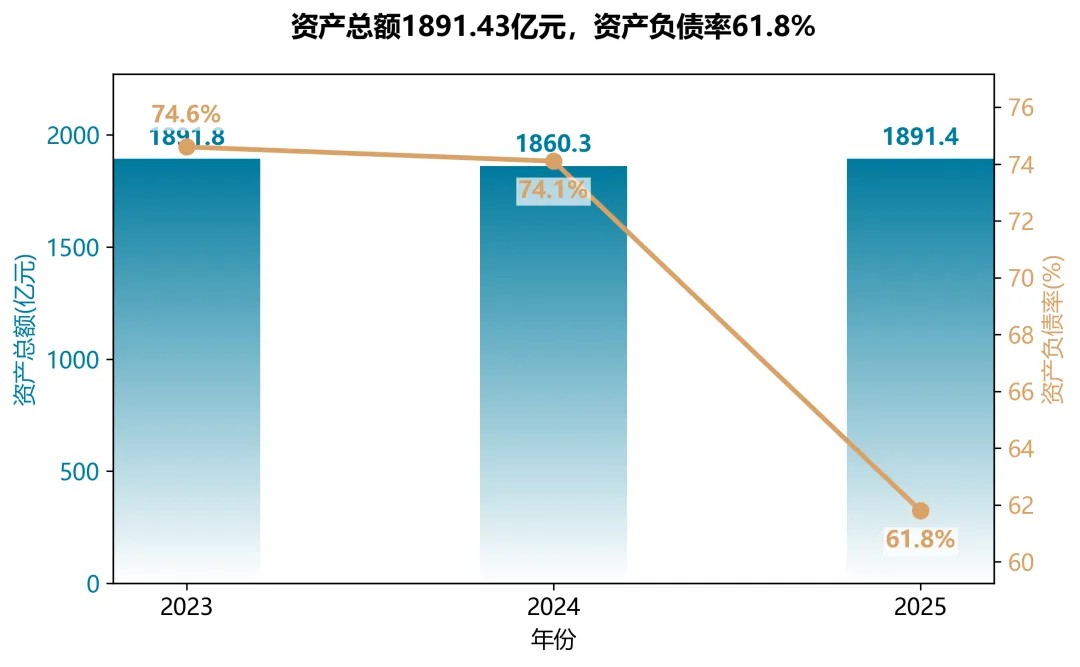
公司总资产保持稳定,净资产同比增加8.3%至522.20亿元,资产负债率从2024年的74.1%进一步下降至61.8%,创近年新低。在行业普遍面临债务压力时,公司持续降杠杆,资产负债表更为健康,为后续投资和资本运作预留了充足空间。
现金储备大幅增加,经营底盘稳固
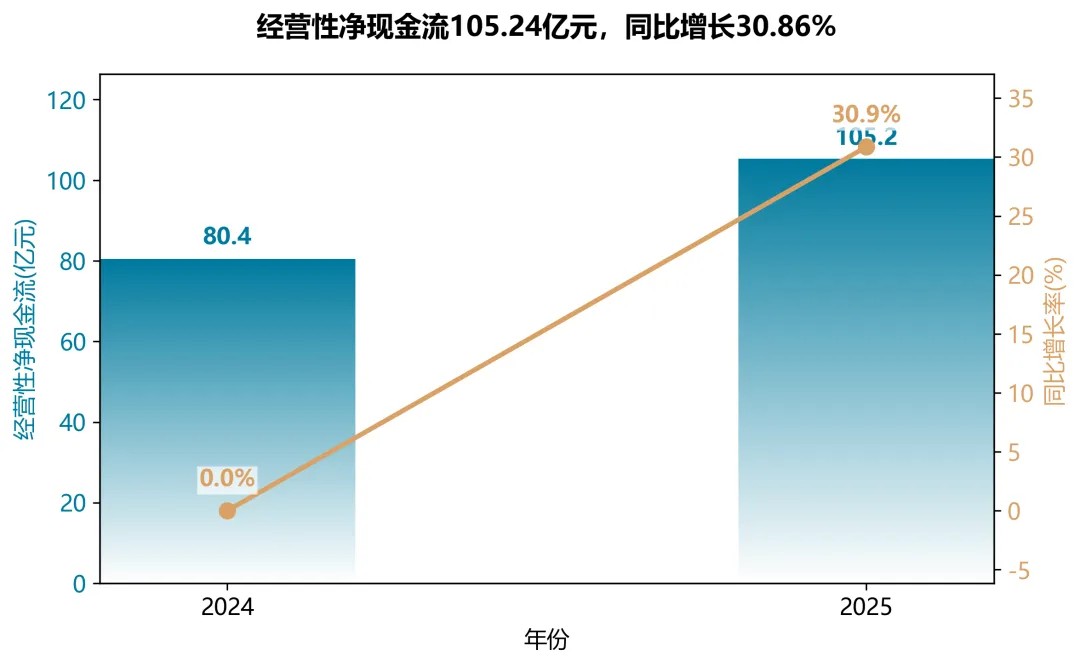
2025年末现金及银行结余达105.24亿港元,同比大增30.86%。经营活动现金流强劲,叠加应收账款回收率创新高,说明公司“现金为王”策略执行到位,运营效率极高。充裕的现金为公司在技术研发、海外扩张及应对周期性波动提供了坚实的资金安全垫。
多业务协同增长,新增长曲线初现
环保能源板块利润增长17%,绿色环保板块实现从巨亏2.85亿元到盈利0.87亿元的扭亏,主要得益于不良资产减值损失大幅减少及供热供汽等协同业务发力。海外业务实现中亚突破,盈利首破亿元,显示出国际化战略已从布局期进入收获期,新兴增长动能正在成型。
02
业务发展
2025年是光大环境从“环保建设商”向“综合环境技术输出商”转型的关键之年。其通过技术产业化、国际化深耕和财务精细化三大引擎,在行业下行周期实现了盈利的V型反转,其“轻重资产双轮驱动+技术赋能”的模式,为同类型环保企业提供了高质量的转型范本。
商业模式:从“重资产投资”向“轻重资产并举+技术输出”转型
年报明确其从单纯的项目投资方,转向以技术、装备、服务为核心的轻资产输出模式。2025年,轻资产业务合同总额达12.77亿元人民币,涵盖技术服务、设备采购等,海外装备销售合同金额创新高。同时,在乌兹别克斯坦落地垃圾发电项目(首个中亚重资产项目),实现“轻重结合”的全球化布局。
客户与市场:ToG与ToB并重,深耕国内一线,聚焦“一带一路”
传统上依赖政府(ToG)的垃圾处理项目,2025年大力拓展工业客户(ToB),如首个生物质天然气项目(向靖江特殊钢有限公司供气),标志生物质高值化利用突破。国内业务突破北京、广州等重点区域;海外则进入乌兹别克斯坦、泰国等,设立区域代表处(越南、印尼、中亚),从“项目驱动”转向“区域深耕”。
技术创新:三大核心方向攻关,多项成果达国际领先水平
围绕“3+1”重点方向(废塑料制炭、飞灰回炉、生物质气爆+酶解、微型焚烧炉),形成100吨/日垃圾制炭工艺包、飞灰协同处理工艺包等。“水冷炉排成套装备”与“动力电池回收技术”入选国家首台(套)重大技术装备项目,后者更被纳入国家《鼓励发展的重大环保技术装备目录(2025年版)》,为全产业链电池回收示范项目奠定基础。
重大资本运作:拟A股上市,优化财务结构
2025年11月,公司宣布拟发行A股并在深交所上市(发行规模不超过8亿股),成为年内最关键的资本运作事件,旨在拓宽融资渠道、提升估值与流动性。同时,屡次成功发行低成本科技创新债券、绿色中期票据等(如2025年第一期科创债利率显著低于市场水平),融资成本创历史最佳。
独特性
光大环境的2025年战略转型,体现了“从规模扩张到价值创造”的深层逻辑。
-
科技产业化能力突出。国内环保企业多停留在运营或工程层面,光大环境已具备完整的“研发-装备制造-技术输出”闭环。其废弃物碳化制氢、生物天然气提纯等技术已形成商业化产品,实现了从“处理垃圾”到“制造绿色能源与材料”的升级。
-
国际化进入“运营期”。多数中国企业海外环保业务以工程EPC为主,光大环境在多个国家(如德国、波兰、越南、乌兹别克斯坦)落地投资运营项目,并推动技术装备外销,标志着其国际业务进入规模化盈利阶段(2025年国际业务利润首破亿元)。
-
财务管理与资本运作的“逆向思维”。在行业普遍面临应收账款压力时,其通过设立专项应收回收考核机制,使回收率创历史新高,并利用债券市场和股价低位时机大规模降低成本、启动A股上市计划,展现了极强的逆周期管理能力。
03
战略措施
核心战略:两化一型”(科技化、国际化、生态型)
科技化:AI与数字化深度融合。围绕“3+1”方向(垃圾制炭、飞灰资源化、微型焚烧炉等),落地智能电厂(渣吊无人值守、ACC/AFC自动控制)、“装备云服”平台及数据治理体系,实现从“自动化”向“智能化”跃迁,成为行业技术标准制定者。
国际化:从项目投资转向技术+标准出海。在乌兹别克斯坦实现中亚零突破,设立区域代表处,装备出口合同金额创新高,标志着从“资本输出”升级为“服务+装备输出”,形成差异化竞争壁垒。
生态型:构建多层次产业协同生态。通过“零碳园区”、虚拟电厂、生物天然气等模式,打通ToG与ToB市场,并牵头国家级环保装备制造业创新中心,强化政企研联动。
重大挑战与应对
行业垃圾供应缺口扩大,存量项目盈利承压。公司通过“专家+驻点”精准帮扶、压降融资成本至历史最低、应收账款回收率创新高,实现盈利同比+16%,逆转三连跌。
独特优势
光大环境不仅是全球最大垃圾发电运营商,更以“一站式综合服务+自主核心装备+ESG国际标杆”构建全产业链护城河,并率先启动A股上市,实现双资本平台协同。
04
市场表现
市值稳中有升,增长动能切换
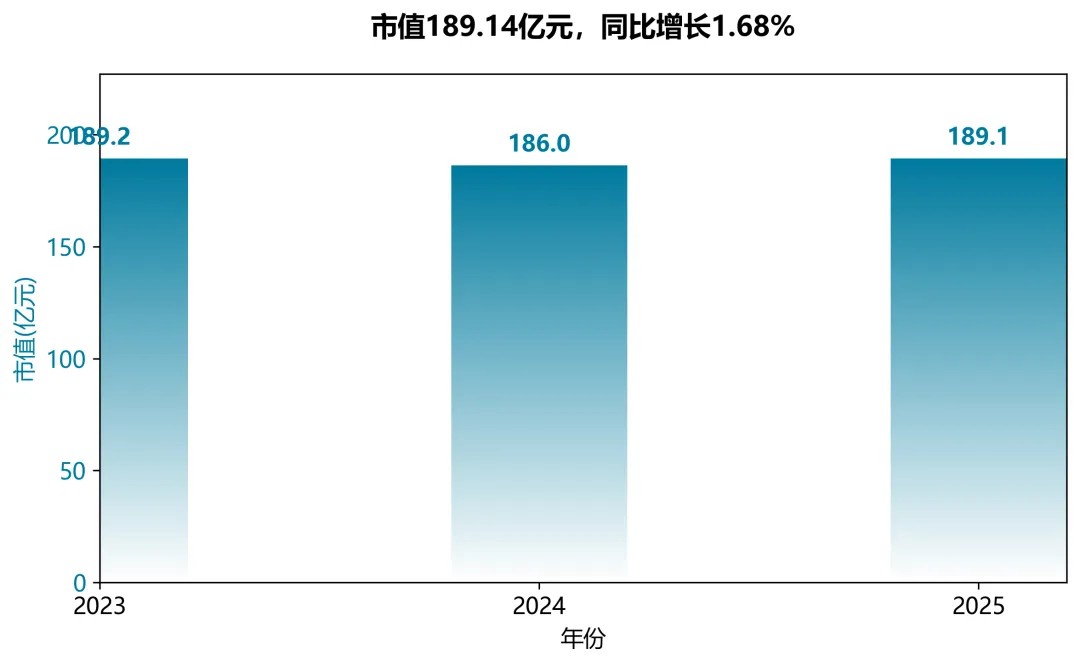
2025年总资产约1,891亿港元,同比增长1.68%,逆转2024年微降趋势。市值增长主要来自净资产大幅扩张(同比+49.8%)及财务结构优化(资产负债率降至62%),而非单纯依赖资产规模扩张,反映企业从“重资产投入”向“存量提质增效”的战略转型。
市盈率高位回落,盈利质量显著改善
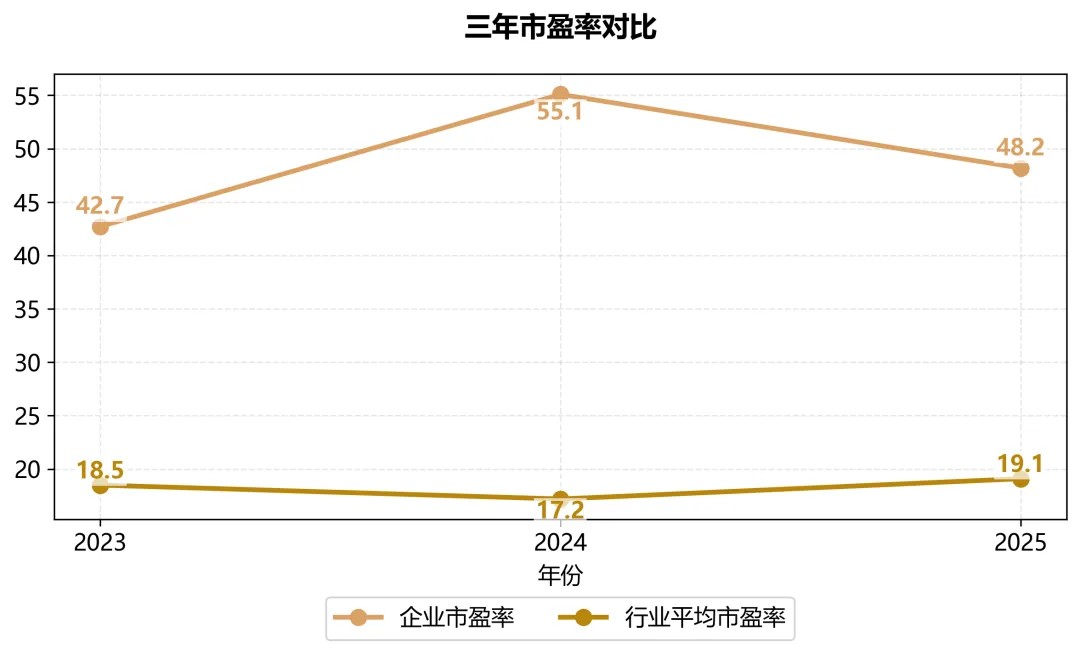
2025年市盈率约48.19倍,虽远高于行业均值,但较2024年55.09倍明显下降,主因净利润同比增长16%至39.25亿港元,成功扭转“三连降”。ROE提升至7.82%(+0.81ppt),叠加财务费用压降、减值损失减少,表明盈利修复并非一次性,而是成本控制与运营效率提升的可持续结果。
市净率骤降,资产结构质变
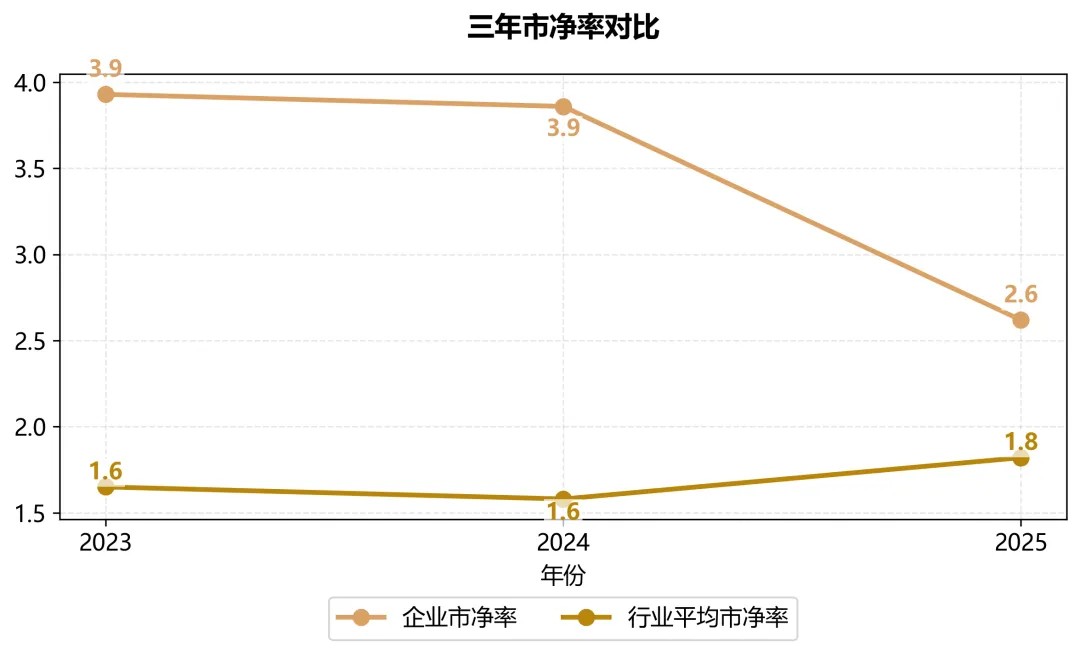
2025年市净率降至2.62倍,较2023/2024年的3.93/3.86倍大幅下滑。核心驱动力并非股价下跌,而是净资产从482亿飙升至722亿港元(+49.8%),远超资产规模增幅。这得益于权益融资(如永续中票续期)及留存收益积累,显示企业去杠杆、优化资本结构的决心。但需注意PB仍高于行业均值,估值溢价需持续盈利增长消化。
核心矛盾:增长路径切换的阵痛与希望
收入下滑9%(建造服务骤降53%),但运营服务收入同比+2%占比提升至72%,EBITDA温和增长2%。企业正从“建造驱动”转向“运营+技术+国际化”驱动,资本市场需关注运营现金流改善(现金余额增至105亿)、海外项目落地(乌兹别克斯坦等)及A股上市计划对估值中枢的重塑。